Goed om te weten
Welk vermogen valt in box 3?
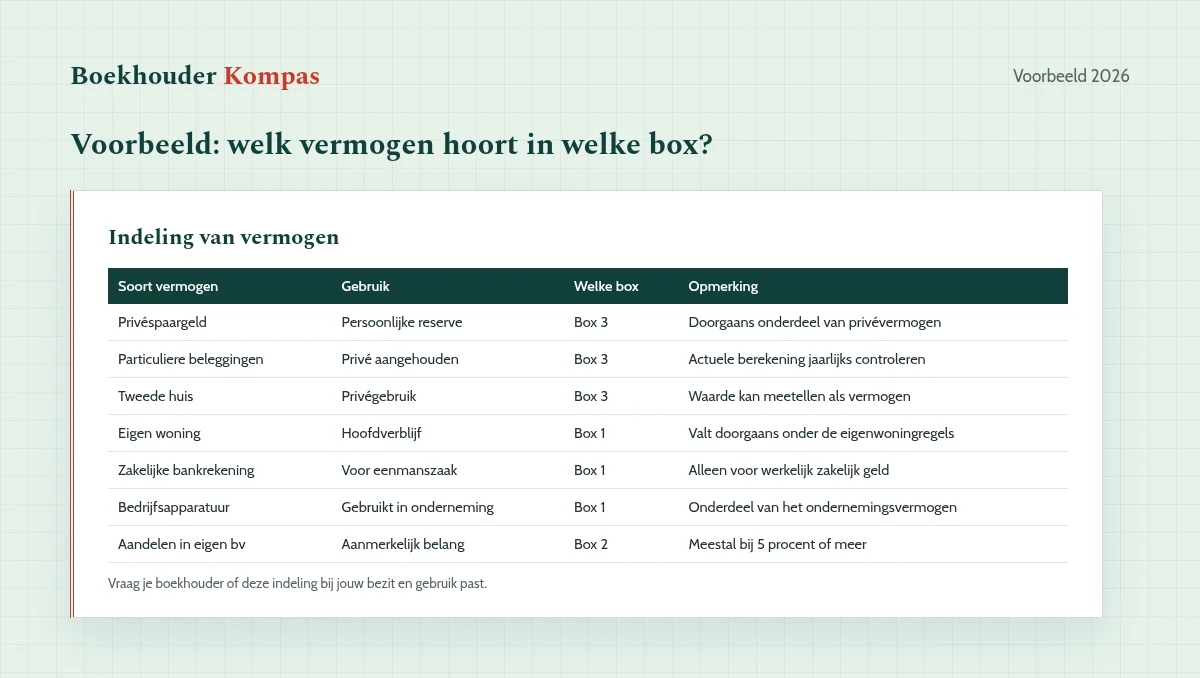
Tot het box 3 vermogen behoren doorgaans je privéspaargeld, particuliere beleggingen en een tweede huis. Ook bepaalde andere bezittingen en schulden kunnen meetellen. Je eigen woning waarin je woont, wordt meestal anders behandeld en hoort doorgaans bij box 1. De precieze indeling hangt af van het bezit en het gebruik ervan. Een pand dat echt onderdeel is van je onderneming kan bijvoorbeeld zakelijk vermogen zijn. Twijfel je over de juiste box, vraag je boekhouder of dit bij jou past en controleer de actuele regels bij de Belastingdienst.
Zakelijk vermogen hoort niet zomaar in box 3
Geld en bezittingen die je echt voor een eenmanszaak of vof gebruikt, vallen meestal onder de winst uit onderneming in box 1. Denk aan een zakelijke bankrekening, voorraad of apparatuur. Alleen geld zakelijk noemen is niet genoeg: het gebruik en de functie binnen de onderneming tellen mee. Bij een bv ligt het anders. De bezittingen zijn dan van de bv, terwijl een aanmerkelijk belang in de aandelen, meestal 5 procent of meer, in box 2 valt. Vraag je boekhouder of dit bij jou past.
Waarom de vermogensrendementsheffing verandert
De regels voor box 3 zijn sinds 2021 sterk in beweging. Rechtszaken, overgangsregels en plannen voor belasting over het werkelijke rendement hebben de berekening ingewikkelder gemaakt. Daardoor kan informatie uit een ouder artikel of een eerdere aangifte inmiddels achterhaald zijn. Ook percentages, vrijstellingen en de behandeling van verschillende soorten vermogen kunnen veranderen. Gebruik voor je aangifte daarom de informatie voor het juiste belastingjaar. Controleer de actuele stand bij de Belastingdienst en vraag je boekhouder of dit bij jou past, zeker als je meerdere soorten vermogen hebt.
Zo houd je box 3 overzichtelijk
Maak ieder jaar een duidelijk onderscheid tussen privévermogen en vermogen dat werkelijk bij je onderneming hoort. Bewaar overzichten van privéspaarrekeningen, beleggingen, een tweede woning en zakelijke bezittingen apart. Leg ook vast waarom geld of een bezit zakelijk wordt gebruikt. Dat voorkomt dat je bij de aangifte opnieuw moet uitzoeken wat waar thuishoort. Controleer vervolgens de regels voor dat belastingjaar bij de Belastingdienst. Laat twijfelgevallen beoordelen door een boekhouder of belastingadviseur. Je blijft zelf eindverantwoordelijk voor je aangifte, ook wanneer iemand anders die opstelt.