Goed om te weten
Jaarruimte berekenen met de formule van 2026
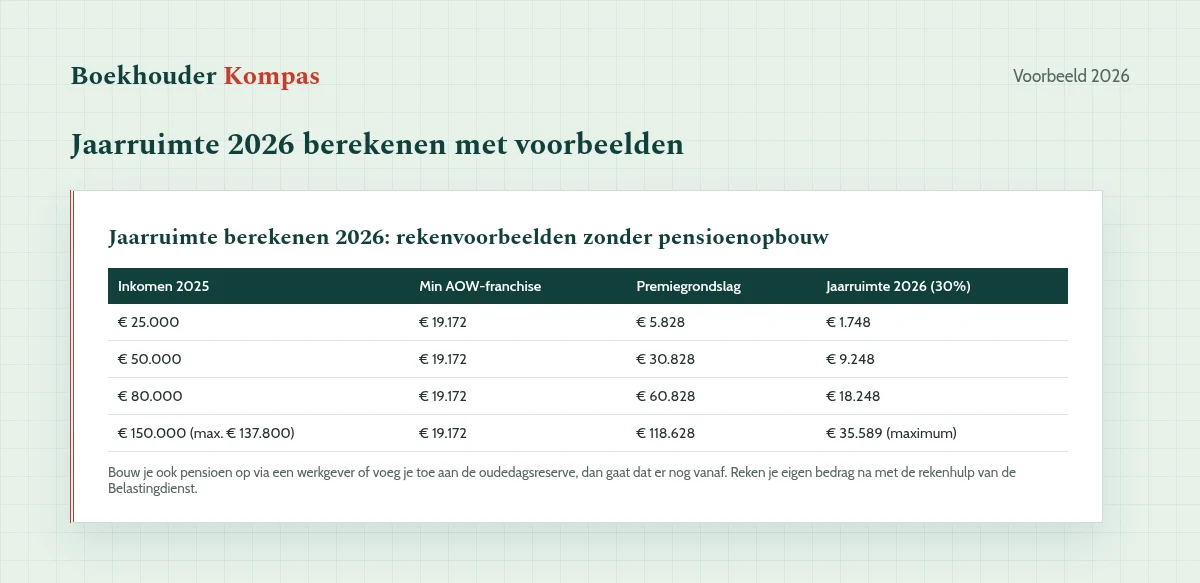
Voor je jaarruimte berekenen in 2026 neem je 30 procent van je premiegrondslag. Die grondslag is je inkomen over 2025, waaronder winst uit onderneming en loon, met een maximum van € 137.800, min de AOW-franchise van € 19.172. De uitkomst is maximaal € 35.589. Bouwde je pensioen op via een werkgever, dan trek je factor A maal 6,27 af. Ook een toevoeging aan de oudedagsreserve gaat eraf. Dit zijn bedragen voor 2026: controleer ze bij de Belastingdienst en vraag je boekhouder of dit bij jou past.
Stappenplan om je jaarruimte te berekenen
Zelf je jaarruimte berekenen begint bij de gegevens over 2025. Verzamel je winst uit onderneming, eventueel loon, factor A en informatie over een toevoeging aan de oudedagsreserve. Begrens het relevante inkomen op € 137.800 en trek daarna € 19.172 af. Bereken 30 procent van deze premiegrondslag. Trek vervolgens factor A maal 6,27 en een eventuele toevoeging aan de oudedagsreserve af. Vergelijk de uitkomst met het maximum van € 35.589. Reken het daarna na met de rekenhulp van de Belastingdienst.
Verzamel je inkomensgegevens over 2025
Pas het maximale inkomen toe
Trek de AOW-franchise af
Bereken 30 procent
Verwerk factor A en oudedagsreserve
Reserveringsruimte uit eerdere jaren
Heb je eerdere jaarruimte niet gebruikt, dan kan die onder voorwaarden reserveringsruimte worden. In 2026 kijk je maximaal tien jaar terug. De reserveringsruimte bedraagt in 2026 maximaal € 42.753. Dit staat los van de berekening van je ruimte over het meest recente jaar, dus verzamel ook oude inkomensgegevens en informatie over eerdere stortingen. Zo voorkom je dat je ongebruikte ruimte dubbel meetelt. De fiscale verwerking kan per situatie verschillen. Controleer daarom de uitkomst bij de Belastingdienst en vraag je boekhouder of dit bij jou past.
Lijfrente aftrekken en later belasting betalen
Na het jaarruimte berekenen kun je binnen de geldende voorwaarden een bedrag storten in een lijfrenterekening, lijfrenteverzekering of lijfrentebeleggingsrecht. Bij een rekening wordt geld binnen de lijfrenteregels opgebouwd, een verzekering werkt volgens verzekeringsvoorwaarden en bij een beleggingsrecht wordt de waarde belegd en kan die schommelen. Een storting binnen je beschikbare ruimte kan aftrekbaar zijn in box 1. De latere uitkering wordt belast in box 1. Controleer de precieze betaaltermijnen bij de Belastingdienst. Voor de fiscale keuze vraag je boekhouder of dit bij jou past.