Goed om te weten
Welk inkomen valt in box 2?
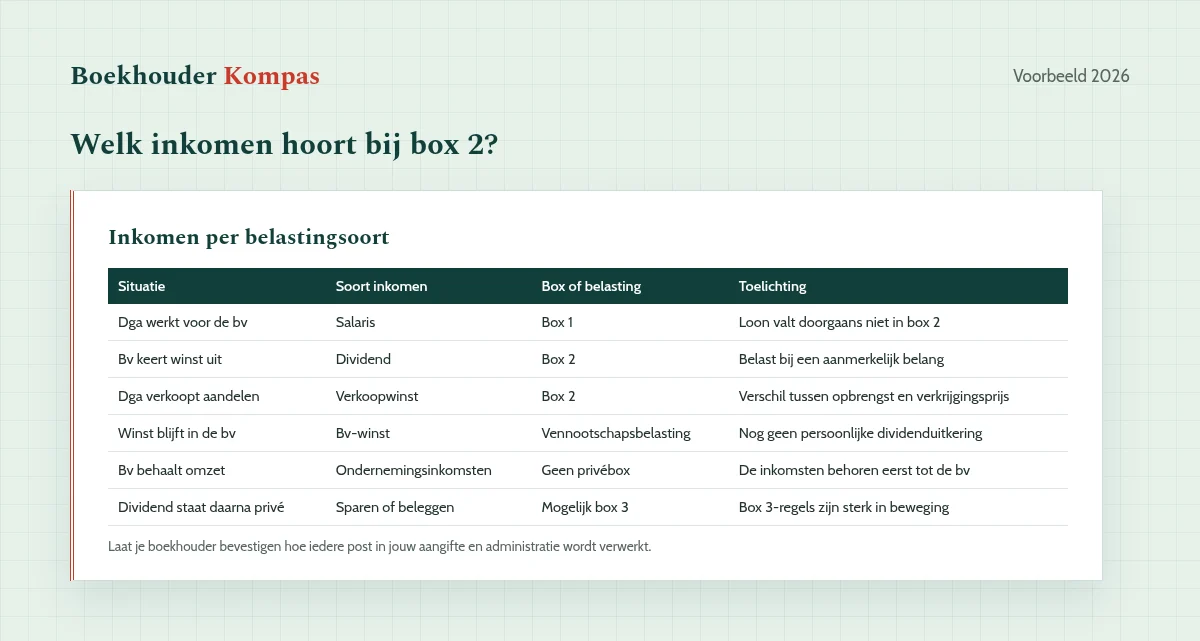
In box 2 valt onder meer dividend dat de bv aan jou als aandeelhouder uitkeert. Ook winst bij verkoop van aandelen met een aanmerkelijk belang hoort hier in beginsel bij. Die verkoopwinst is het verschil tussen de verkoopopbrengst en wat je voor de aandelen hebt betaald. Gewoon salaris uit de bv hoort niet in box 2, maar doorgaans in box 1. Geld dat na een dividenduitkering privé wordt gespaard of belegd, kan later met box 3 te maken krijgen. De regels van box 3 zijn sterk in beweging, dus laat de verwerking controleren.
Dividend box 2 en vennootschapsbelasting
De bv en jij zijn fiscaal twee verschillende partijen. De bv betaalt eerst vennootschapsbelasting over haar belastbare winst. In 2026 is dat 19 procent tot 200.000 euro winst en 25,8 procent over het deel daarboven. Controleer deze bedragen altijd bij de Belastingdienst. Keert de bv daarna winst uit als dividend, dan krijg jij als aandeelhouder met box 2 te maken. Dat zijn dus twee afzonderlijke belastingen op verschillende niveaus. Hoeveel winst juridisch en financieel kan worden uitgekeerd, is een aparte beoordeling. Vraag je boekhouder of dividend in jouw situatie mogelijk en passend is.
Gebruikelijk loon naast box 2
Een dga kan niet zonder meer al het inkomen als dividend opnemen. Voor het werk in de bv geldt de gebruikelijkloonregeling. Het gebruikelijk loon is in 2026 minimaal 58.000 euro, of hoger als het meest vergelijkbare loon hoger ligt. Controleer het actuele bedrag en de voorwaarden bij de Belastingdienst. Dit loon valt doorgaans in box 1, terwijl dividend uit een aanmerkelijk belang in box 2 valt. Loon en dividend zijn dus geen uitwisselbare etiketten. De juiste verdeling hangt af van de regels en de cijfers van de bv. Vraag je boekhouder of dit bij jou past.
Waarom het box 2 tarief verandert
Het box 2 tarief wordt door de overheid vastgesteld en kan per kalenderjaar veranderen. Ook kunnen grenzen, schijven en overgangsregels worden aangepast. Daarom noemen we hier geen vast tarief dat volgend jaar alweer achterhaald kan zijn. Controleer voor een aangifte of dividendbesluit altijd de actuele tarieven bij de Belastingdienst. Kijk daarbij naar het jaar waarin het inkomen fiscaal wordt belast, niet alleen naar het jaar waarin de winst in de bv is verdiend. Bewaar besluiten en berekeningen goed in de administratie. Je blijft zelf eindverantwoordelijk voor je aangifte, ook wanneer een kantoor deze verzorgt.