Goed om te weten
Btw-aangifte invullen: dit leg je klaar
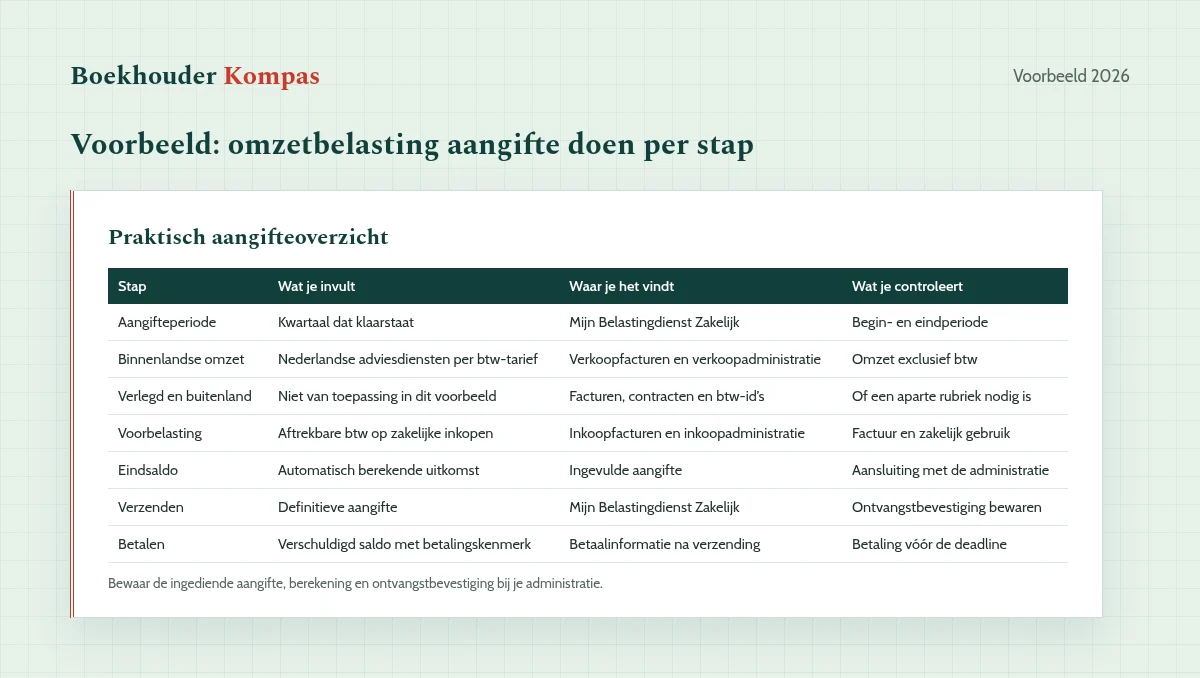
Werk eerst je verkoop- en inkoopadministratie bij. Verzamel verkoopfacturen, ontvangen facturen, creditnota’s en gegevens over eventuele buitenlandse transacties. Splits bedragen per btw-tarief en controleer of facturen in de juiste aangifteperiode staan. Een verkoopfactuur bevat onder meer een unieke, opeenvolgende nummering, factuurdatum, klantgegevens, omschrijving, bedrag exclusief btw, btw-tarief en btw-bedrag. Controleer daarnaast of correcties uit een vorige periode nog openstaan. Met een nette administratie hoef je tijdens het invullen niet meer tussen losse documenten te zoeken. Dat scheelt tijd en verkleint de kans dat omzet of voorbelasting ontbreekt.
Verkoopfacturen per btw-tarief
Inkoopfacturen met btw
Creditnota’s en correcties
Gegevens over buitenlandse transacties
Btw aangifte doen per rubriek
De aangifte omzetbelasting is verdeeld in rubrieken. Bij prestaties binnenland vul je jouw Nederlandse omzet en de berekende btw per tarief in. Andere rubrieken zijn bedoeld voor binnenlandse verleggingsregelingen, prestaties naar of in het buitenland en prestaties die buitenlandse ondernemers aan jou leverden. Bij een verleggingsregeling draagt de afnemer de btw af. Voorbelasting staat in het laatste deel: dat is de btw op zakelijke inkopen die je volgens de regels mag aftrekken. Daarna berekent de aangifte het saldo. Niet iedere rubriek is voor iedere ondernemer relevant. Vraag je boekhouder of een buitenlandse of verlegde transactie bij jou in de juiste rubriek staat.
Binnenlandse omzet per tarief
Verlegde btw indien van toepassing
Buitenlandse prestaties apart
Voorbelasting bij de eindberekening
Voorbelasting berekenen en btw betalen
Voorbelasting is de btw die leveranciers aan jou rekenen voor zakelijke kosten. Je trekt alleen btw af als die volgens de regels aftrekbaar is en je administratie de uitgave voldoende onderbouwt. De aangifte verrekent deze voorbelasting met de btw die je over je omzet verschuldigd bent. Na verzending zie je of je moet betalen of een bedrag terugkrijgt. Gebruik bij betaling de betaalinformatie en het betalingskenmerk van de Belastingdienst. Doe dit uiterlijk binnen de aangiftetermijn. Gebruik je in 2026 de kleineondernemersregeling bij maximaal 20.000 euro omzet, dan reken je geen btw en trek je geen btw af. Controleer de actuele voorwaarden bij de Belastingdienst.
Controleer zakelijke inkoopfacturen
Vergelijk administratie en aangifte
Gebruik het juiste betalingskenmerk
Btw aangifte doen en fouten herstellen
Ontdek je na verzending een fout, laat die dan niet liggen. Een correctie heet een suppletie omzetbelasting. Bij een correctie boven 1.000 euro is een suppletie verplicht. Je dient die digitaal in bij de Belastingdienst en verwerkt de wijziging ook in je administratie. Overschrijf de oorspronkelijke boekingen niet zonder duidelijke correctie, want later moet te volgen zijn wat er is aangepast. Voor kleinere verschillen volg je de actuele instructies van de Belastingdienst of vraag je een boekhouder. Controleer na de suppletie of je nog moet betalen of geld terugkrijgt. Voor te late aangifte en betaling bestaan afzonderlijke boeteregels.
Leg de oorzaak van de fout vast
Dien zo nodig een suppletie in
Werk ook je administratie bij