Goed om te weten
Vrije ruimte binnen de werkkostenregeling 2026
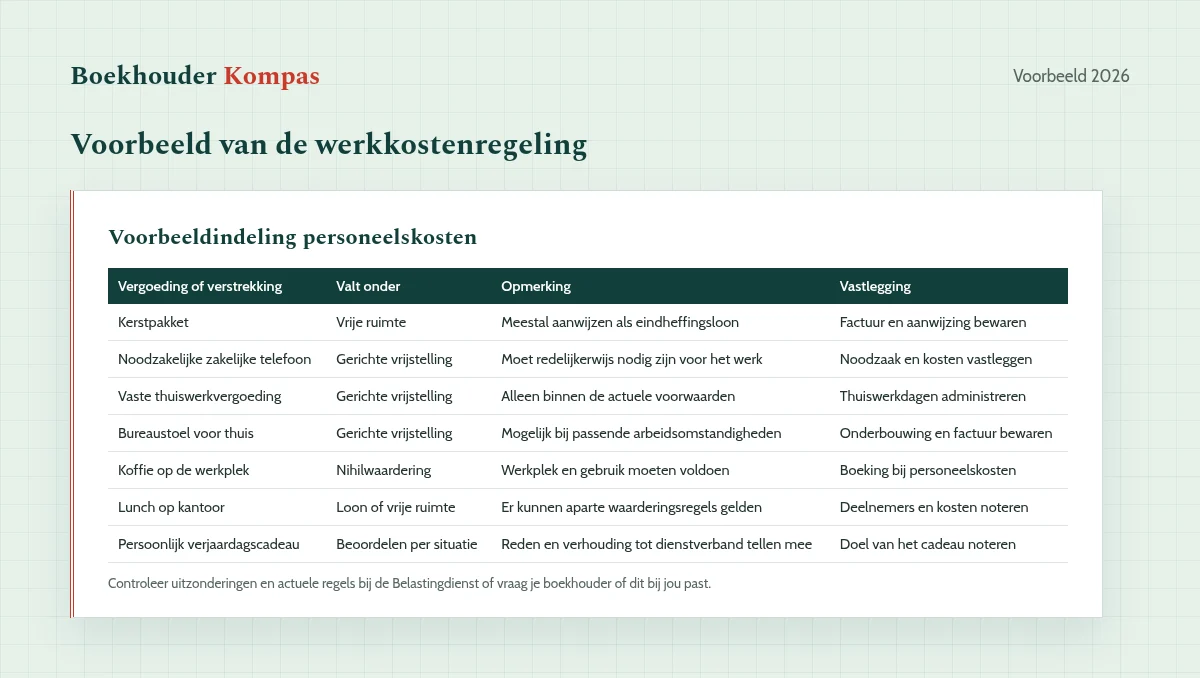
De vrije ruimte is het deel van de fiscale loonsom dat je belastingvrij aan aangewezen vergoedingen en verstrekkingen kunt besteden. De omvang wordt berekend met percentages die per jaar kunnen veranderen. Controleer voor de werkkostenregeling 2026 daarom de actuele percentages bij de Belastingdienst. Een kerstpakket of niet-zakelijk personeelscadeau valt meestal in deze ruimte als je het aanwijst als eindheffingsloon. Ongebruikte ruimte kun je niet meenemen naar een volgend kalenderjaar. Houd tijdens het jaar dus bij hoeveel je hebt aangewezen, in plaats van alles pas bij de laatste loonaangifte uit te zoeken.
Gerichte vrijstellingen binnen de wkr
Een gerichte vrijstelling is een vergoeding of verstrekking die onder voorwaarden belastingvrij blijft zonder de vrije ruimte te gebruiken. Voorbeelden zijn bepaalde zakelijke reiskosten, noodzakelijke communicatiemiddelen en toegestane thuiswerkvoorzieningen. Een telefoon kan gericht vrijgesteld zijn als je die redelijkerwijs nodig vindt voor het werk en jij de kosten draagt. Voor thuiswerken bestaan aparte voorwaarden voor vergoedingen en voorzieningen. Leg vast waarom iets zakelijk nodig is en bewaar de factuur. Niet iedere telefoon, stoel of thuiswerkbetaling is automatisch vrijgesteld. Vraag je boekhouder of dit bij jou past en controleer de actuele voorwaarden bij de Belastingdienst.
Gebruikt geen vrije ruimte
Voorwaarden verschillen per vergoeding
Zakelijke noodzaak goed vastleggen
Wat zijn nihilwaarderingen?
Bij een nihilwaardering is iets wel loon, maar wordt de fiscale waarde op nul gesteld. Daardoor gebruikt het geen vrije ruimte en betaalt de werknemer er geen loonheffing over. Dit geldt alleen in aangewezen situaties, vaak voor voorzieningen op de werkplek. Koffie of thee die werknemers op een vaste werkplek gebruiken, kan bijvoorbeeld onder een nihilwaardering vallen. Dezelfde voorziening thuis valt niet vanzelf onder dezelfde regel. Een nihilwaardering is dus geen algemene vrijstelling voor alles wat met werk te maken heeft. Controleer steeds de plaats, het gebruik en de overige voorwaarden.
Eindheffing bij te weinig vrije ruimte
Komt het totaal van de aangewezen vergoedingen en verstrekkingen boven de vrije ruimte uit, dan betaal je als werkgever eindheffing over het meerdere. Die heffing houd je niet in op het loon van de werknemer. Het actuele tarief vind je bij de Belastingdienst, want percentages kunnen per jaar veranderen. Maak vooraf een eenvoudige raming en werk die regelmatig bij met facturen en loonmutaties. Gerichte vrijstellingen en nihilwaarderingen tel je niet mee als aan alle voorwaarden is voldaan. Een verkeerde indeling kan dus onnodig vrije ruimte kosten. Vraag je boekhouder of de gekozen verwerking bij jouw personeelsregeling past.