Gratis aanvragen

Grip op contant geld

Kasboek bijhouden zonder zoekgeraakte tientjes

Een kasboek houd je bij zodra je contant geld ontvangt of uitgeeft. Je noteert iedere kasmutatie en controleert regelmatig of de berekende kasstand overeenkomt met het aanwezige geld.

  • Iedere mutatie vastgelegd
  • Kasverschillen snel zichtbaar
  • Inclusief praktisch voorbeeld

De basis

Wanneer heb je een kasboek nodig?

Een kasboek is nodig zodra je contant geld ontvangt of uitgeeft. Het is het doorlopende overzicht van alles wat fysiek in en uit de kas gaat. Ook een losse contante aankoop of verkoop hoort erin. Werk je helemaal zonder contant geld, dan heb je normaal geen kasboek bij te houden. De kasadministratie laat per mutatie zien waarom het saldo verandert. Zo kun je het berekende bedrag vergelijken met wat werkelijk in de geldlade, envelop of kluis ligt. Een kasstand kan nooit negatief zijn: er kan niet minder dan nul euro aanwezig zijn.

  • Contante verkopen
  • Contant betaalde inkopen
  • Stortingen en opnamen
  • Geld naar de bank
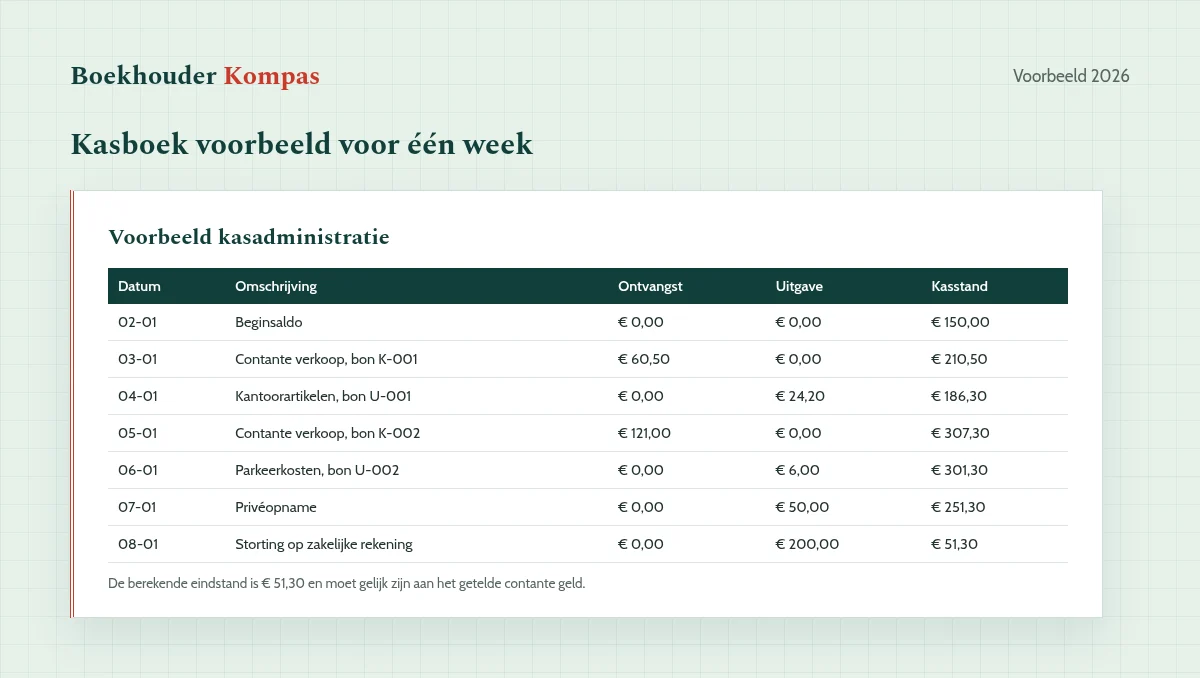
Kasboek voorbeeld met datum, omschrijving, ontvangsten, uitgaven en een doorlopende kasstand

Voorbeeld

Kasboek voorbeeld voor één week

Dit eenvoudige kasboek voorbeeld begint met 150 euro contant geld. De bedragen zijn inclusief btw waar dat van toepassing is; de btw wordt afzonderlijk in de boekhouding verwerkt.

Voorbeeld kasadministratie

Datum Omschrijving Ontvangst Uitgave Kasstand
02-01 Beginsaldo € 0,00 € 0,00 € 150,00
03-01 Contante verkoop, bon K-001 € 60,50 € 0,00 € 210,50
04-01 Kantoorartikelen, bon U-001 € 0,00 € 24,20 € 186,30
05-01 Contante verkoop, bon K-002 € 121,00 € 0,00 € 307,30
06-01 Parkeerkosten, bon U-002 € 0,00 € 6,00 € 301,30
07-01 Privéopname € 0,00 € 50,00 € 251,30
08-01 Storting op zakelijke rekening € 0,00 € 200,00 € 51,30

De berekende eindstand is € 51,30 en moet gelijk zijn aan het getelde contante geld.

Datum

Laat zien wanneer het geld binnenkwam of de kas verliet.

Omschrijving

Verklaart de mutatie en verwijst waar mogelijk naar een bon.

Ontvangst

Bevat bedragen die daadwerkelijk aan de kas zijn toegevoegd.

Uitgave

Toont betalingen, opnamen en stortingen vanuit de kas.

Kasstand

Geeft het bedrag dat na iedere mutatie aanwezig moet zijn.

Goed om te weten

Zo moet je een kasboek bijhouden

Begin met het getelde beginsaldo. Noteer daarna bij elke kasmutatie de datum, een duidelijke omschrijving, het ontvangen of uitgegeven bedrag en de nieuwe kasstand. Gebruik aparte kolommen voor ontvangsten en uitgaven, zodat je niet hoeft te raden welke kant het bedrag op ging. Verwijs in de omschrijving naar de bijbehorende bon of factuur en gebruik een vaste volgorde. De rekensom is steeds simpel: vorige kasstand plus ontvangst min uitgave. Schrijf ook contante stortingen vanuit privé, privéopnamen en geld dat je van de kas naar de zakelijke rekening brengt op.

  • Datum van de mutatie
  • Duidelijke omschrijving
  • Ontvangst of uitgave
  • Nieuwe berekende kasstand

Van bon naar kasadministratie

Maak van iedere contante handeling één controleerbaar spoor. Noteer de mutatie liefst meteen, bewaar de bon of factuur erbij en tel de kas regelmatig. Vergelijk het getelde bedrag met de laatste berekende kasstand. Werk je digitaal, zorg dan dat correcties zichtbaar blijven. Werk je op papier, schrijf leesbaar en haal een fout niet weg alsof hij nooit bestond. Een spreadsheet kan prima zijn voor een kleine kas, zolang bewijsstukken en saldi op elkaar aansluiten. Bij veel transacties is een vaste dagelijkse routine praktischer dan aan het eind van de maand alle bonnetjes reconstrueren.

Kasverschillen vinden en herstellen

Een kasverschil betekent dat het getelde contante geld afwijkt van de berekende kasstand. Zoek eerst naar een vergeten bon, een dubbel ingevoerd bedrag, een typefout of een opname die nog niet is genoteerd. Tel daarna opnieuw, liefst per munt en biljet. Pas oude bedragen niet stilletjes aan om het saldo passend te maken. Leg de oorzaak en iedere correctie duidelijk vast, zodat later zichtbaar blijft wat er gebeurde. Kun je het verschil niet verklaren, noteer dan de uitkomst van de telling en vraag je boekhouder hoe je het verschil correct in de administratie verwerkt.

  • Tel de kas opnieuw
  • Controleer bonnen en bedragen
  • Leg correcties zichtbaar vast
  • Verzin geen ontbrekende uitgave

Kasboek, contant geld en btw

Contante omzet hoort net als andere omzet in je administratie. In het kasboek noteer je het bedrag dat werkelijk binnenkomt of eruit gaat. De uitsplitsing tussen het bedrag exclusief btw en de btw leg je vast bij de verkoop, factuur of bon. De gebruikelijke btw-tarieven zijn 21, 9 en 0 procent. Doe je mee aan de kleineondernemersregeling, dan reken je tot 20.000 euro jaaromzet geen btw en mag je ook geen btw aftrekken. Dit zijn bedragen en regels voor 2026: controleer de actuele stand bij de Belastingdienst. Vraag je boekhouder welk tarief en welke verwerking bij jouw verkoop passen.
Tips

Vier gewoontes voor een kloppende kas

Noteer het meteen

Een contante betaling is snel vergeten. Werk je kasboek daarom direct bij en niet pas weken later.

Tel op vaste momenten

Vergelijk het aanwezige geld regelmatig met de berekende kasstand. Zo blijft een verschil klein en beter te verklaren.

Bewaar ieder bewijsstuk

Koppel bonnen en facturen aan de juiste kasmutatie. Je administratie en facturen moet je in beginsel 7 jaar bewaren.

Werk met één methode

Gebruik steeds dezelfde kolommen, omschrijvingen en volgorde. Dat maakt controle eenvoudiger voor jou en je boekhouder.

Zelf doen of uitbesteden

Zelf bijhouden of een boekhouder inschakelen?

Heb je maar enkele contante betalingen per maand, dan kun je het kasboek vaak prima zelf bijhouden. Een eenvoudige tabel, vaste omschrijvingen en regelmatig tellen zijn meestal genoeg. Zorg wel dat iedere mutatie een bon, factuur of duidelijke toelichting heeft. Twijfel je over btw of de verwerking van een kasverschil, vraag dan je boekhouder wat bij jouw administratie past.

Bij veel contante verkopen, personeel dat met de kas werkt of terugkerende verschillen kan een boekhouder tijd en fouten schelen. Via het formulier vertel je onder meer hoeveel transacties je hebt, wat je rechtsvorm is en welke hulp je zoekt. Daarna kun je reacties krijgen van maximaal drie passende kantoren die plek hebben, soms minder als er niet meer goed passen. Aanvragen is gratis en vrijblijvend.

Gratis aanvragen

Twee minuten werk. Vertel waar je hulp bij zoekt en hoe je bedrijf eruitziet, dan reageren maximaal drie boekhouders die erbij passen.

Met je aanvraag geef je akkoord dat we je gegevens delen met maximaal drie kantoren die erbij passen. Zie de privacyverklaring.

Wat je mag verwachten

Maximaal drie, soms minder

Je krijgt reacties van hooguit drie kantoren. Passen er op dat moment minder of hebben ze geen plek, dan krijg je er minder.

Een prijs die klopt

Omdat je omzet, boekingen en rechtsvorm noemt, kan een boekhouder meteen iets zinnigs over de prijs zeggen.

Aanvragen is gratis

Je betaalt ons niets. Prijs en afspraken regel je rechtstreeks met het kantoor dat je kiest.

Veelgestelde vragen

Vragen over kasboek

Is een kasboek verplicht?

Een kasboek is nodig als je contant geld ontvangt of uitgeeft. Gebruik je helemaal geen contant geld, dan hoef je normaal geen afzonderlijke kasadministratie bij te houden.

Kan ik een kasboek digitaal bijhouden?

Ja, een eenvoudige digitale tabel kan voldoende zijn. Zorg dat bedragen, correcties en verwijzingen naar bonnen controleerbaar blijven.

Wat moet ik doen bij een negatieve kasstand?

Een werkelijke kasstand kan nooit negatief zijn. Controleer het beginsaldo, ontbrekende ontvangsten, dubbele uitgaven en typefouten voordat je iets corrigeert.

Moeten betalingen via de bank in het kasboek?

Een betaling die rechtstreeks via de zakelijke rekening loopt, is geen kasmutatie. Neem wel geld uit de kas op in het kasboek wanneer je dat bedrag op de zakelijke rekening stort.

Hoe verwerk ik btw in mijn kasboek?

Noteer het bedrag dat werkelijk contant binnenkomt of wordt betaald. Leg de uitsplitsing van omzet, kosten en btw vast bij de bon of factuur en vraag je boekhouder welk btw-tarief past.

Hoe lang moet ik een kasboek bewaren?

Een kasboek valt onder je administratie en heeft een bewaarplicht van 7 jaar. Bewaar ook de bijbehorende bonnen, facturen en andere bewijsstukken.

Houd je kas controleerbaar

Jij onderneemt, je boekhouder houdt de koers.

Gratis aanvragen